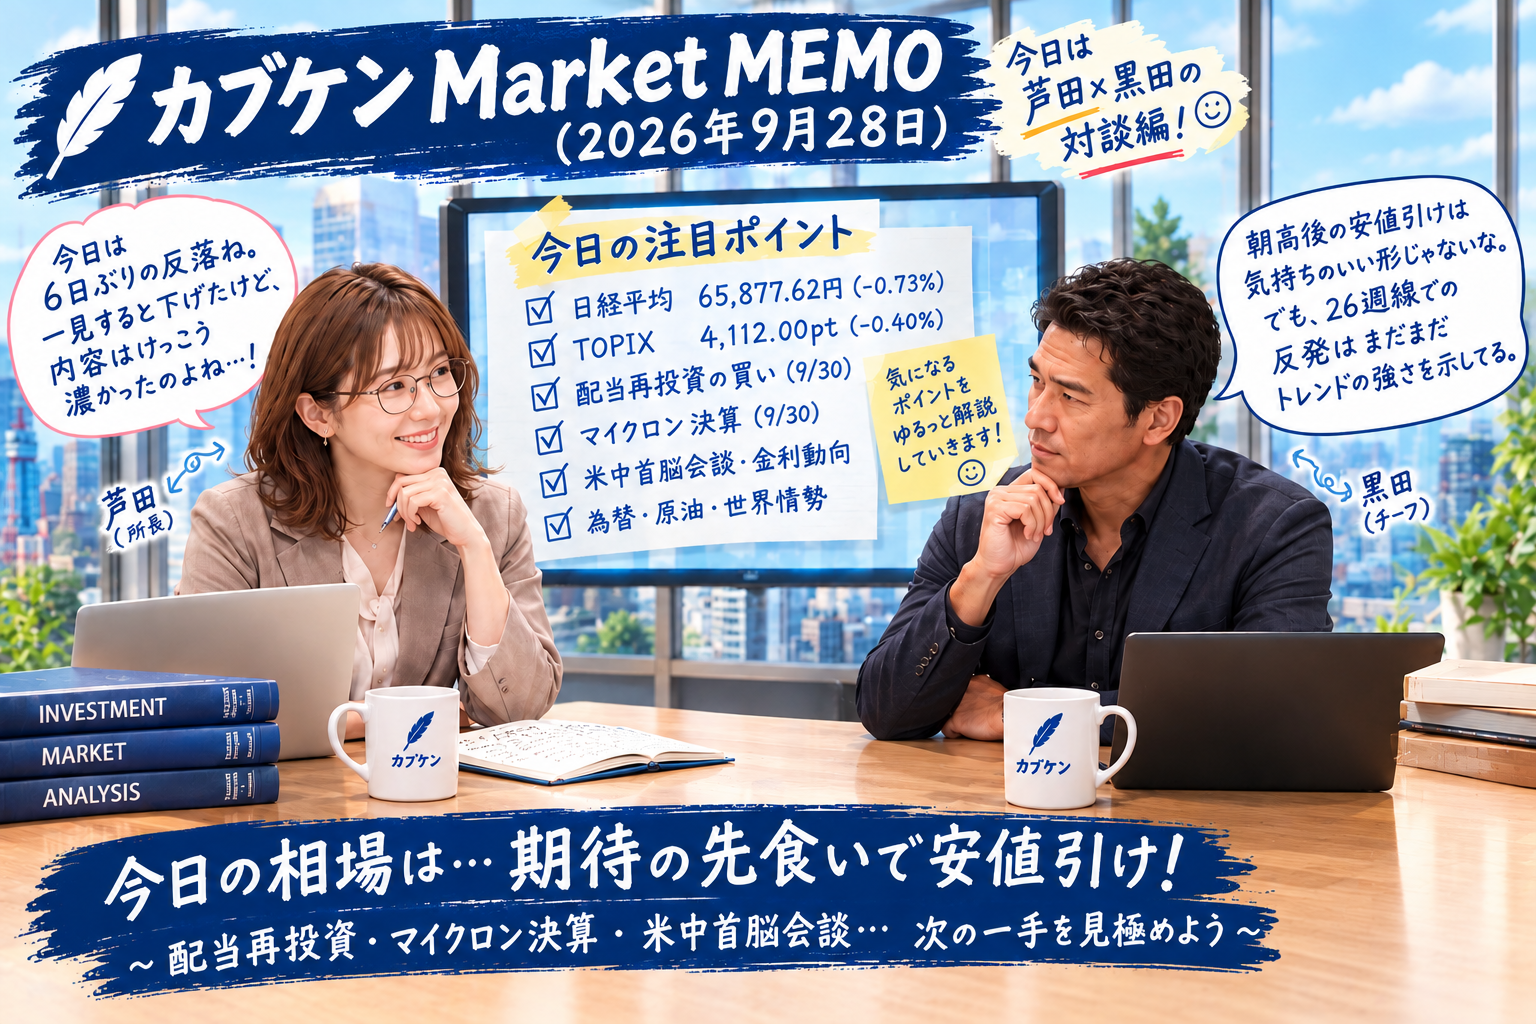
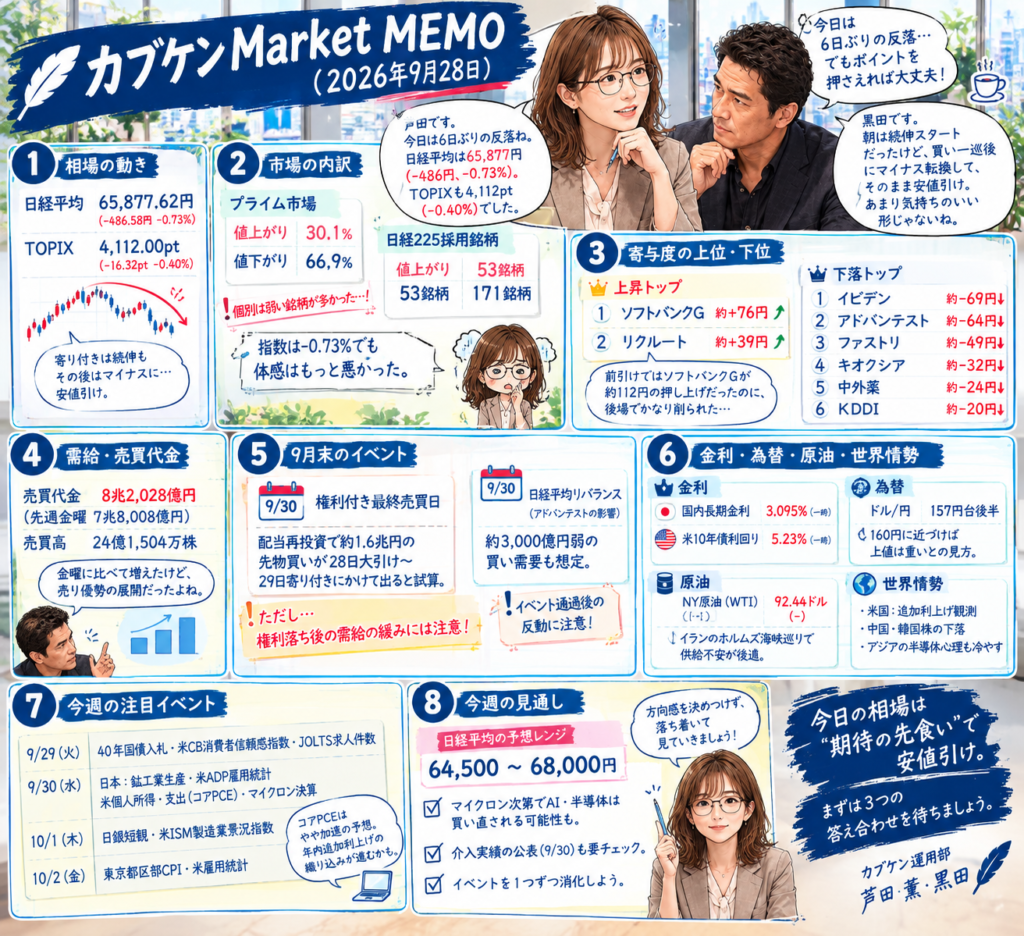
芦田:今日は6日ぶりの反落ね。日経平均は前週末比486円58銭安の65,877.62円、TOPIXは4,112.00pt(-0.40%)。寄り付きは141円高の66,505円と続伸スタートだったのに、買い一巡後にマイナス転換して、そのまま安値引け。
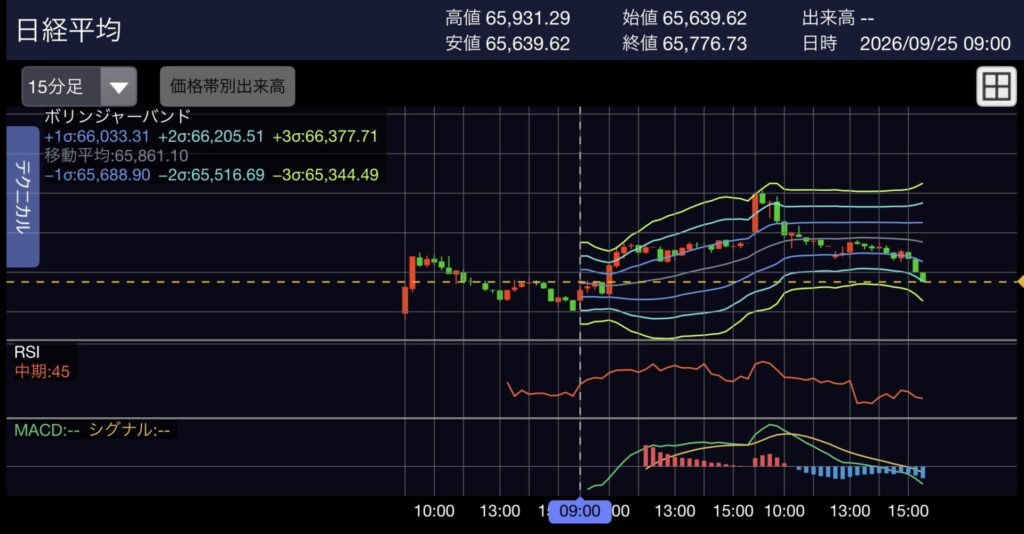
黒田:朝高後の安値引けは、あまり気持ちのいい形じゃない。しかも75日移動平均線で押し返されている。先週のテクニカルは「26週線からの反発」で強気に見えたが、上を試した途端に叩かれた格好だ。
芦田:中身も弱かったわよね。プライム市場は値上がり30.1%に対して値下がり66.9%。日経225採用銘柄でも値上がり53、値下がり171。指数は-0.73%なのに、体感はもっと悪かったはず。
黒田:寄与度を見ればわかる。値上がりトップはソフトバンクGで約76円の押し上げ、2位がリクルート。ところが前引けの時点ではソフトバンクGが約112円押し上げていたから、後場でかなり削られている。対して押し下げ首位はイビデン(約69円)、2位にアドバンテスト、続いてファストリ、キオクシア、中外薬、KDDI。半導体の中で明暗が割れて、しかも指数寄与の大きい銘柄が下を向いた。
芦田:売買代金は8兆2,028億円、売買高24億1,504万株。先週金曜の7兆8,008億円からは増えているけれど、内容は売りが優勢だった、ということね。
黒田:そこに今日ならではの需給が乗っている。今日は9月末の権利付き最終売買日だ。一部試算では配当再投資で1.6兆円程度の先物買いが28日大引けから29日寄り付きにかけて出るとされている。それでも安値引けだった、という点は無視できない。
芦田:期待が先に織り込まれていた、ということね。だから権利落ち後、配当再投資の買いが一巡したあとの需給の緩みには注意が必要。しかも30日には日経平均のリバランスがあって、アドバンテストのキャップ調整の影響で3,000億円弱の買い需要が想定されている。ここも同じ構図で、イベント通過後の反動を警戒したいところ。
黒田:業種別を見ると、上昇したのは保険、銀行、電気・ガス。下落は医薬品、パルプ・紙、鉱業。金利上昇を見込んだ資金が金融に流れる一方で、指数を引っ張る半導体が息切れした、というのが今日の絵だな。
芦田:金利の話に移りましょう。国内長期金利は今日も一時3.095%をつけて、先週末には一時3.115%と1996年8月以来、およそ30年ぶりの高水準。アメリカも25日に10年債利回りが一時5.23%と、2007年6月以来の高さよ。

黒田:ただ金曜の米国は、原油安と長期金利の低下を好感してダウが478ドル高の51,828ドル、ナスダックは129ポイント高の27,068と堅調だった。金利が高止まりする中でも株が持ちこたえる、いわば「金利と我慢比べ」の局面が続いている。それでも日本の朝高がすぐに萎んだのは、KOSPIの下落や、上海総合が前引けで1.7%超下げたことも重石になっている。
芦田:為替はどう見ているの?
黒田:ドル円は157円台後半で推移している。先週はトランプ大統領の円安牽制発言や日米の口先介入で、金曜のNYでは一時156円台まで下げた。ただ米長期金利が高い以上、週明けはドルの買い戻しが先行した。ここで見ておきたいのは、日米首脳会談を経て介入への警戒が強まっている点だ。160円に近づけば上値は重くなる、という見方が多い。
芦田:しかも今週は、9月30日の19時に外国為替平衡操作の実施状況、つまり介入実績が公表される予定になっているわ。8月27日から9月28日までの分。実際に介入があったのか、なかったのか、市場が答え合わせをする日になる。
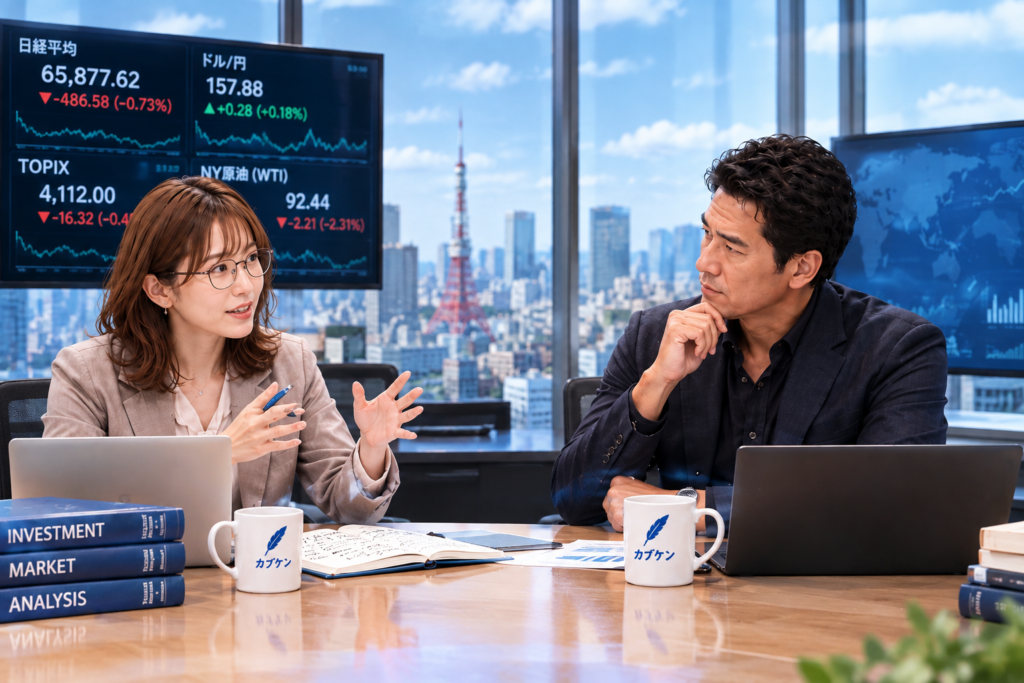
黒田:円安牽制の言葉だけなのか、実弾も伴っていたのか。これで市場の見方が変わる可能性がある。
芦田:原油と世界情勢も整理しておきましょう。金曜のNY原油(WTI11月限)は92.44ドルと反落。イランのアラグチ外相が「米国が一定の条件を満たせば7日以内にホルムズ海峡を開放する」との計画を示したと伝わって、供給不安が後退したの。
黒田:とはいえ、まだ楽観はできない。イランのペゼシュキアン大統領は核開発の放棄に否定的な発言を繰り返しているし、フーシ派によるサウジへの攻撃も続いている。原油が下がれば金利とインフレ懸念が和らぐし、逆に交渉が決裂すれば再び跳ね上がる。株にとっては最大の変数だ。
芦田:今週のイベントもまとめておくわね。29日は40年国債入札と米CB消費者信頼感指数、JOLTS求人件数。30日は日本の鉱工業生産、米ADP雇用統計、そして8月の米個人所得・支出(コアPCEデフレーター)に、AIの先行指標として注目される米マイクロンの決算。10月1日は日銀短観と米ISM製造業景況指数、2日は東京都区部CPIと米雇用統計。
黒田:コアPCEは前月比でやや加速の予想だ。想定通りなら年内追加利上げの織り込みが進む。そこにマイクロンが強ければAI・半導体は買い直されるし、弱ければ今日のような息切れが本格化する。今週の日経平均の予想レンジは64,500〜68,000円というのが市場の見立てだ。
芦田:恐怖指数の動きも触れておくわね。日経平均VIは今日、大幅に上昇したわ。強含みの原油価格と長期金利の高止まりが警戒材料として意識されたということ。
黒田:指数が-0.73%の下げで、VIが大幅に跳ねたというのは、投資家が下方向のリスクに対する備え、つまりプロテクション需要を高めているサインだ。今日みたいに需給イベントが重なる日ほど、ヘッジの動きは指数以上に雄弁になる。
芦田:世界情勢の面では、先週23日の日米首脳会談以降、為替の円安に対する牽制が一段と強まった点が大きいわ。さらにアメリカはFRBの要人発言がタカ派に傾いて、追加利上げ観測が続いている。日本は日銀が利上げを進める一方で、歴史的な円安と原油高というインフレ要因を抱えたまま。日米ともに「金利のある世界」で、外部環境の一つ一つが株価の割引率に響く構図になっているわね。
黒田:中東の動向に加えて、中国株の下落や韓国株の弱さも、アジア全体の半導体関連の心理を冷やしている。日本の半導体株が朝高後に崩れたのは、そうした周辺市場の空気を映した面もある。
芦田:最後に一言でまとめるなら?
黒田:今日は「期待の先食い」で終わった。配当再投資という追い風を織り込んだ上で安値引けになった以上、追いかけて買うのは悪手だ。30日の介入実績、マイクロン、月末月初の需給という3つの答え合わせを待つのが規律ある判断だと思う。
芦田:私も同じ意見よ。ただ、原油安と金利低下という追い風が出た金曜の米国株の強さも事実。方向感を決めつけず、イベントを一つずつ消化していきましょう。
カブケン運用部 芦田、黒田
ランキングに参加しています⇩

にほんブログ村

人気ブログランキング