カブケン Market MEMO(2026年10月6日)芦田×黒田 対談編
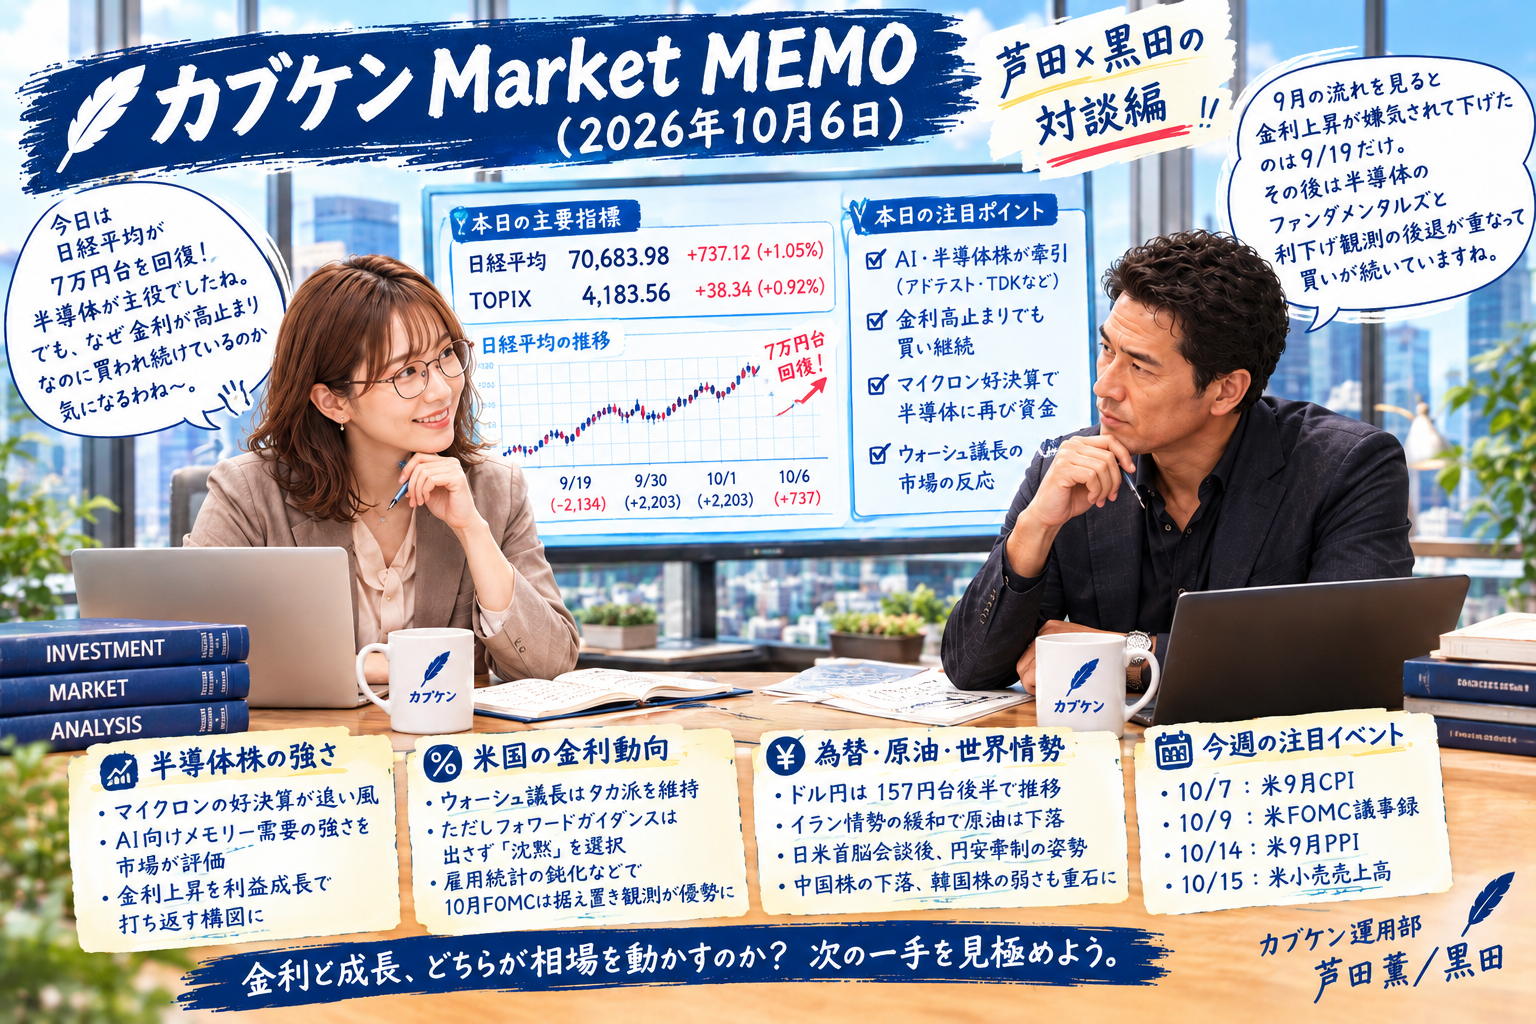
芦田:今日の日経平均は737円12銭(+1.05%)高の70,683.98円。終値で7万円台を回復するのは7月1日以来、3ヶ月ぶりよ。TOPIXも38.34pt(+0.92%)高の4,183.56。朝方から人工知能(AI)・半導体関連への買いが活発で、アドテストやTDKが牽引役だった。
黒田:この3週間の値動きを並べると、なかなか興味深い。9月19日は世界的な金利上昇を嫌気してAI・半導体株が暴落、日経平均は2,134円安。ところが9月30日に半導体へ買いが戻り、10月1日はマイクロンの好決算で2,203円高、そして今日も半導体主導で7万円台回復だ。「金利が上がれば高PERのグロース株は売られる」というセオリー通りの動きをしたのは9月19日だけで、その後はむしろセオリーに逆らうように上げ続けている。

芦田:そこを今日はちゃんと掘り下げたいわね。なぜ金利が高止まりしたままなのに、半導体は買われ続けているの?
黒田:一番の理由はマイクロンの決算だ。10月1日発表の業績見通しが市場予想を上回り、AI向けメモリー需要の強さが数字で裏付けられた。割引率が多少上がっても、それを上回るペースで利益そのものが伸びているなら、理論株価は十分に正当化できる。「金利上昇は逆風」という単純な図式より、「金利上昇を利益成長でどこまで打ち返せるか」という綱引きに市場の見方が変わったということだ。
芦田:9月30日の記事でも「日米ともに金利が高止まりするなかでも、高い収益成長から半導体関連には買いが集まりやすかった」という指摘があったわね。まさにそれ。
黒田:もう一つ、金利そのものの風向きも変わりつつある。ここが今日の本題、ウォーシュ議長の話につながる。
芦田:アメリカの株式市場が最近堅調なのも、一見セオリーに反しているわよね。ウォーシュ議長はジャクソンホール以来ずっとタカ派のはずなのに。
黒田:ここは整理が必要だ。9月のFOMCでウォーシュは実際に0.25%の利上げに踏み切った。会見でも「インフレとの戦い」を繰り返し強調して、その場では株価が上昇分を全部吐き出す場面もあった。ここまでは理論通りのタカ派反応だ。
芦田:でもその後は様子が変わった。
黒田:ウォーシュは明確な先行きガイダンスを出すことを意図的に避けている。「フォワードガイダンスの専門家ではない」と自分で言っているくらいだ。彼が以前から批判してきた「鏡の間の問題」、つまり市場がFRBの言葉ばかりを読み合って自己増幅していく構造から抜け出したい、という狙いがある。
芦田:つまり、彼自身は方向性を示さない代わりに、実際の経済データが市場の見方を動かしているということね。
黒田:その通り。8月のPCE価格指数は算出方法の見直しで下振れし、続く9月の雇用統計も雇用者数の伸びが鈍化、失業率は4.2%まで上昇した。この2つが重なって、10月のFOMCは利上げを見送るとの見方が一気に優勢になった。一時は78%もの確率で据え置きが織り込まれている。
芦田:ウォーシュの「スタンス」はタカ派のままでも、目の前の「データ」がハト派的に傾いたから、市場は目先の利上げ観測を引き下げた、ということね。株価にとって効いているのは議長の発言そのものより、次の一手の確率のほうだった。
黒田:だから「ウォーシュはタカ派なのに株高」という見出しは半分正確で半分ミスリードだ。正確に言うなら「ウォーシュはタカ派の枠組みを維持したまま沈黙を貫き、その空白をデータが埋めた結果、目先の利上げ確率が下がって株が買われた」となる。ちなみに2027年末までの利上げ織り込みは依然として3回残っていて、雇用統計前の4回からわずかに減っただけ。長い目で見た金融引き締めの地図そのものは、そこまで変わっていない。
芦田:そしてこの「目先の利上げ観測後退」が、さっきの半導体の話ともつながってくる。
黒田:その通り。割引率の上昇ペースが鈍れば、利益成長を評価する余地が広がる。マイクロンの好決算というファンダメンタルズの追い風と、FRBの目先の利上げ観測後退というマクロの追い風が、たまたま同じタイミングで重なったのが、ここ1週間の半導体株高の正体だと思う。
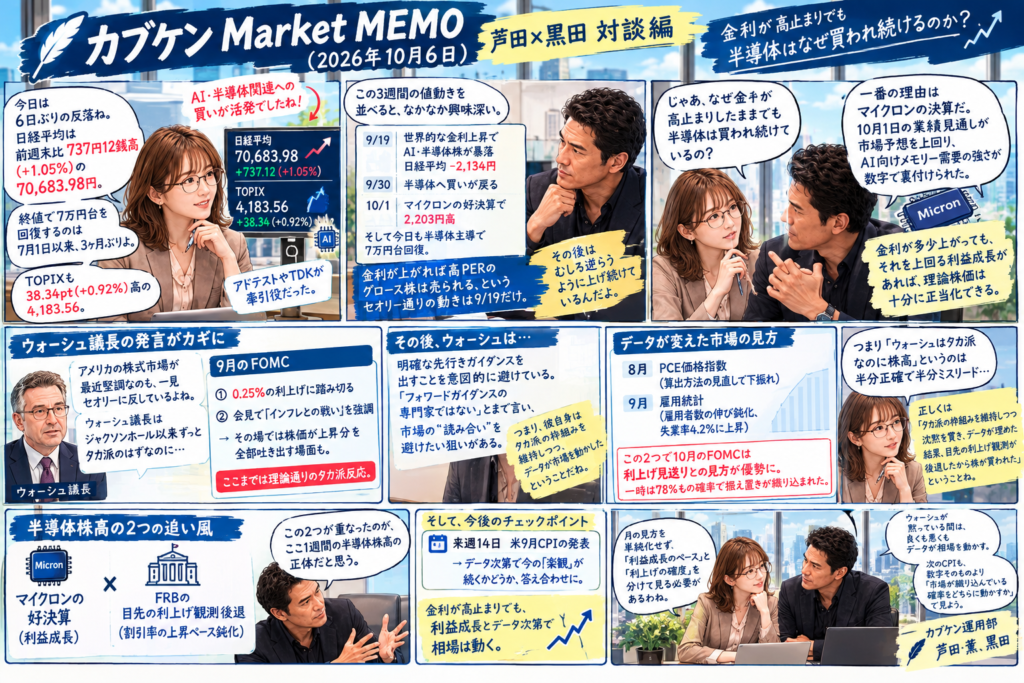
芦田:セオリー通りに「金利高=グロース株安」と単純化せず、「利益成長のペース」と「利上げの確度」という2つの変数を分けて見る必要がある、ということね。今日はいい整理ができたわ。来週14日には米9月CPIの発表も控えているから、そこで今の「データ主導の楽観」が続くかどうか、答え合わせになりそうね。
黒田:ウォーシュが黙っている間は、良くも悪くもデータが相場を動かす。次のCPIも、数字そのものより「市場が織り込んでいる確率をどちらに動かすか」で見るべきだろう。
カブケン運用部・芦田薫、黒田

にほんブログ村

人気ブログランキング