カブケン Market MEMO(2026年9月16日)
芦田です。今日はFOMC2日目、結果発表を日本時間17日未明に控えたまさに「様子見の一日」でしたが、値動き自体は決して静かではありませんでした。往って来いを超えて、最後は前日を大きく上回る「往って来て、さらに上」という一日です。
前日15日の米国市場はダウ-328円、ナスダック-204円と続落。原油高とAI開発減速懸念が引き続き売り材料となったほか、FOMCでの利上げ観測が強まる中で米10年債利回りが2007年以来の高水準に達したことが警戒されました。これを受け、日経平均は188円高の63,672円で反発スタート。原油続伸を背景にした資源・石油関連への買いが先行しましたが、この米長期金利の高水準到達を意識した売りが値がさ株に出ると、指数はすぐにマイナス転換。前引けは88円安の63,396円まで沈みました。ただしここでも中身は指数ほど悪くなく、値上がり銘柄数は前引けの時点ですでに値下がりを大きく上回り、TOPIXはプラス圏を維持していました。
流れが変わったのは後場です。米国・韓国の半導体株高を追い風に先物買いが主導する形で上げ幅を拡大、14時には150円高、後場寄りには一時300円高まで進み、最終的には**63,923.00円(前日比+438.90円、+0.69%)**で引けました。TOPIXは4,061.72pt(+24.56pt、+0.61%)。前引けから大引けまでで500円超の切り返しという、方向感の乏しいはずの一日にしては十分な値幅でした。
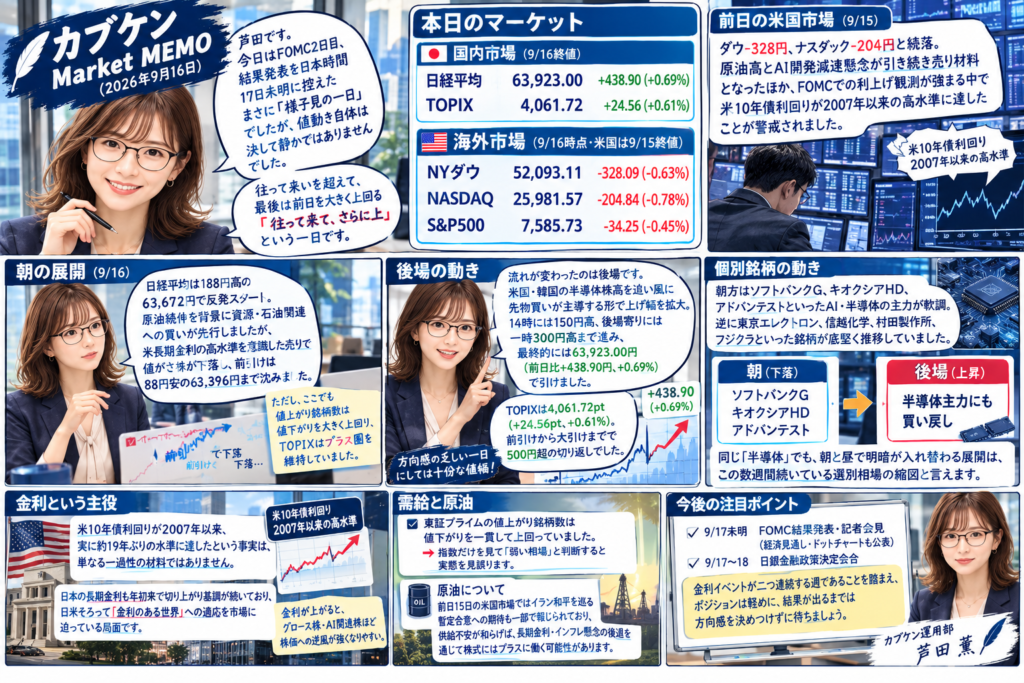
個別の切り口として面白いのは、朝方の顔ぶれが後場でどう入れ替わったかです。前引け時点ではソフトバンクG、キオクシアHD、アドバンテストといったAI・半導体の主力どころが軟調で、逆に東京エレクトロン、信越化学、村田製作所、フジクラといった銘柄が底堅く推移していました。ところが後場に入って米韓の半導体株高が伝わると、朝方軟調だった半導体主力の一角にも買いが戻ったとみられます。同じ「半導体」というくくりでも、朝と昼で明暗が入れ替わる展開は、この数週間続いている選別相場の縮図と言えます。
金利という主役についても触れておきます。米10年債利回りが2007年以来、実に約19年ぶりの水準に達したという事実は、単なる一過性の材料ではありません。日本の長期金利も年初来で切り上がり基調が続いており、日米そろって「金利のある世界」への適応を市場に迫っている局面です。金利が上がると、将来の利益を割り引いて評価するグロース株・AI関連株ほど株価への逆風が強くなりやすい、という基本に立ち返っておくと、ここ数週間のAI・半導体株の乱高下も理解しやすくなります。
需給の面では、東証プライムの値上がり銘柄数が値下がりを一貫して上回っていた点が重要です。指数が前引けにかけてマイナス圏に沈んだ場面でも、個別の物色意欲自体は途切れていませんでした。これは、指数だけを見て「弱い相場」と判断すると実態を見誤るという、ここ数週間繰り返し出てきたパターンと同じです。原油については、前日15日の米国市場ではイラン和平を巡る暫定合意への期待も一部で報じられており、供給不安が和らげば長期金利・インフレ懸念の後退を通じて株式にはプラスに働く可能性がある点は、今後の展開として頭の片隅に置いておきたいところです。
予習としては、まず日本時間17日未明にFOMCの結果発表とウォーシュ議長の記者会見が控えています。今回は経済見通し(SEP)とドットチャートも公表される重要な会合で、利上げの有無だけでなく先行きの金利パスへの言及にも注目が必要です。さらに17〜18日には日銀の金融政策決定会合も控えており、FOMCの結果を受けた市場の反応をそのまま引き継ぐ形で日銀会合を迎えることになります。金利イベントが二つ連続する週であることを踏まえ、ポジションは軽めに、結果が出るまでは方向感を決めつけずに待つ姿勢が賢明です。
カブケン運用部・芦田薫
ランキングに参加しています

にほんブログ村

人気ブログランキング